Étiquette : Vérité

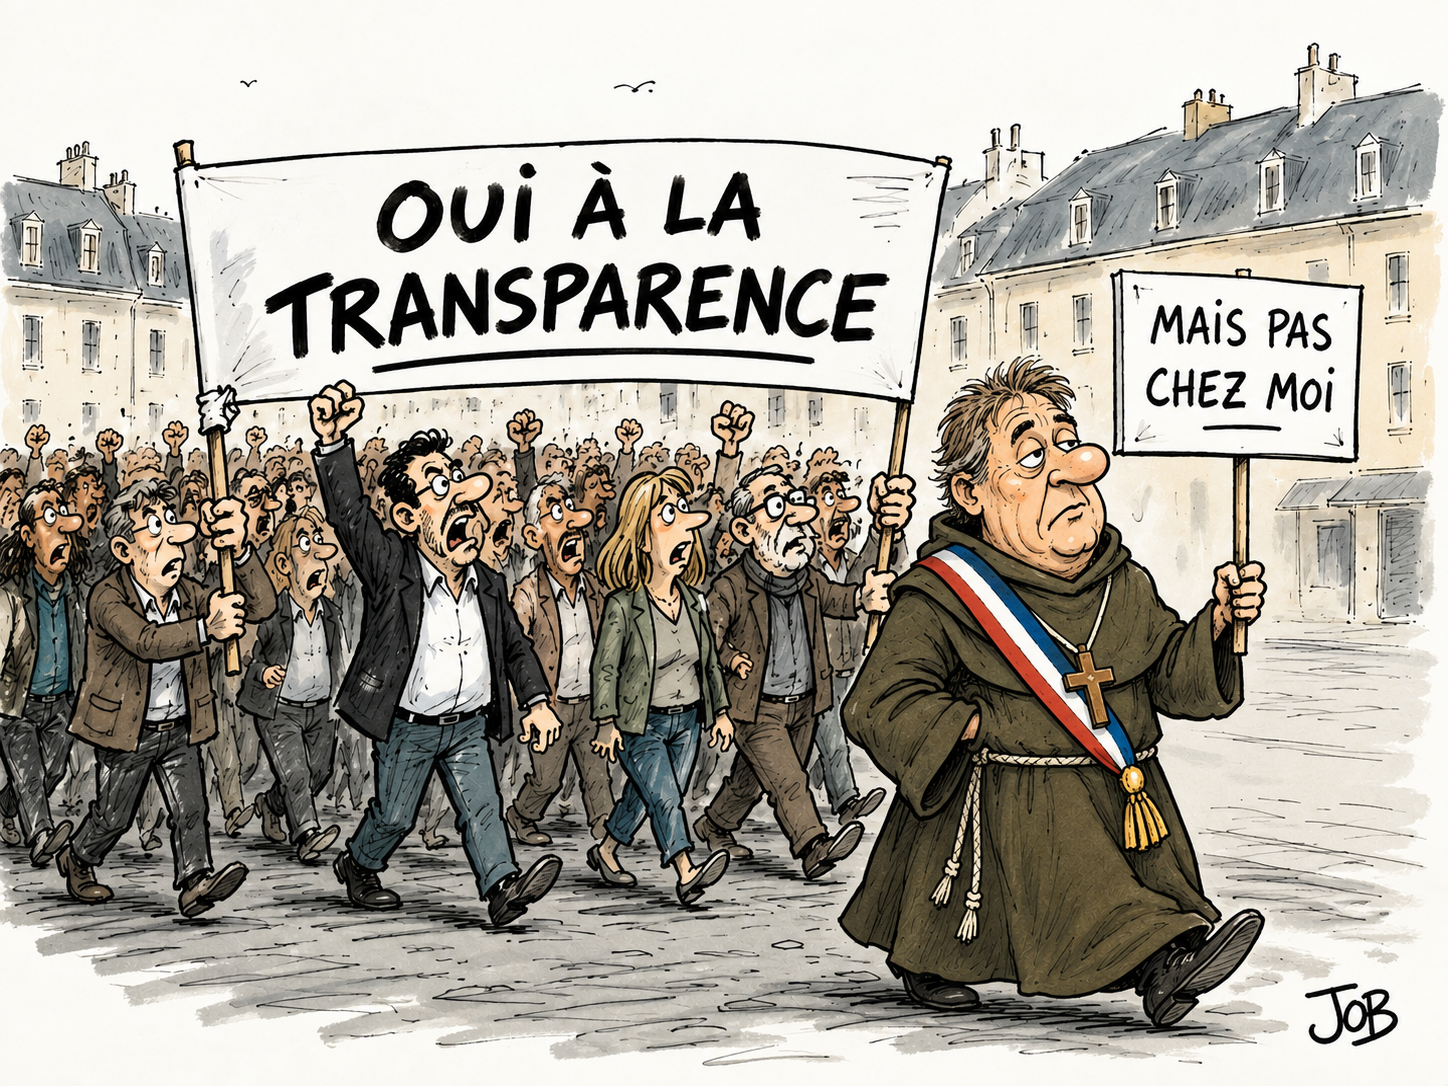
  • Quand c’est flou, y’a un loup : la transparence dans le discours, mais pas dans les faits.

    Quand c’est flou, y’a un loup : la transparence dans le discours, mais pas dans les faits.

    La démocratie locale aux abonnés absents

    « Qu’est-ce que vous soupçonnez qu’il peut y avoir comme dépense cachée parce que j’ai l’impression que c’est votre question ? On a l’impression qu’il y a quelque chose qui serait caché et que l’on ne voudrait pas communiquer. C’est cela que je cherche à comprendre. » Telle est l’interrogation de M. Le Coz, adjoint au maire, lorsque la liste « Pour Biot, Il est temps » demandait la communication de documents financiers municipaux lors du conseil municipal le 29 avril 2026.

    On oserait soupçonner la mairie de cacher des choses aux Biotois ? Regardons plutôt ce que disent les faits.

    GRAND LIVRE DE LA COMMUNE : PLUS DE 167 000 DONNEES OCCULTEES

    « Pour Biot, Il est temps » a demandé le 9 avril 2026 le Grand Livre pour les années 2020 à 2025 inclus (mandat précédent de M. Dermit). Un Grand Livre comptable n’est pas un document parmi d’autres. C’est un registre informatique qui, ligne par ligne, restitue le récit exact de ce qu’une commune fait de l’argent des habitants : chaque dépense, chaque recette. Il a été donné le 7 mai sous forme d’un fichier Excel avec 167 679 cellules occultées. Cela représente environ 28 000 cellules occultées par année, avec des données remplacées par des séries de X. Certaines occultations peuvent être légalement justifiées — par exemple lorsqu’elles protègent des données personnelles — mais leur nombre ici est délirant. Des libellés occultés, des noms de fournisseurs masqués, des écritures devenues incomplètes : autant d’éléments qui compliquent fortement le contrôle du document. L’ampleur et le caractère grossier du caviardage questionnent. Est-ce que M. Le Coz va à nouveau continuer à manifester son étonnement ? En tous cas, lorsque la mairie occulte 167 679 données, elle ne les cache pas seulement à ceux qui les demandent : elle les masque pour l’ensemble des Biotois.

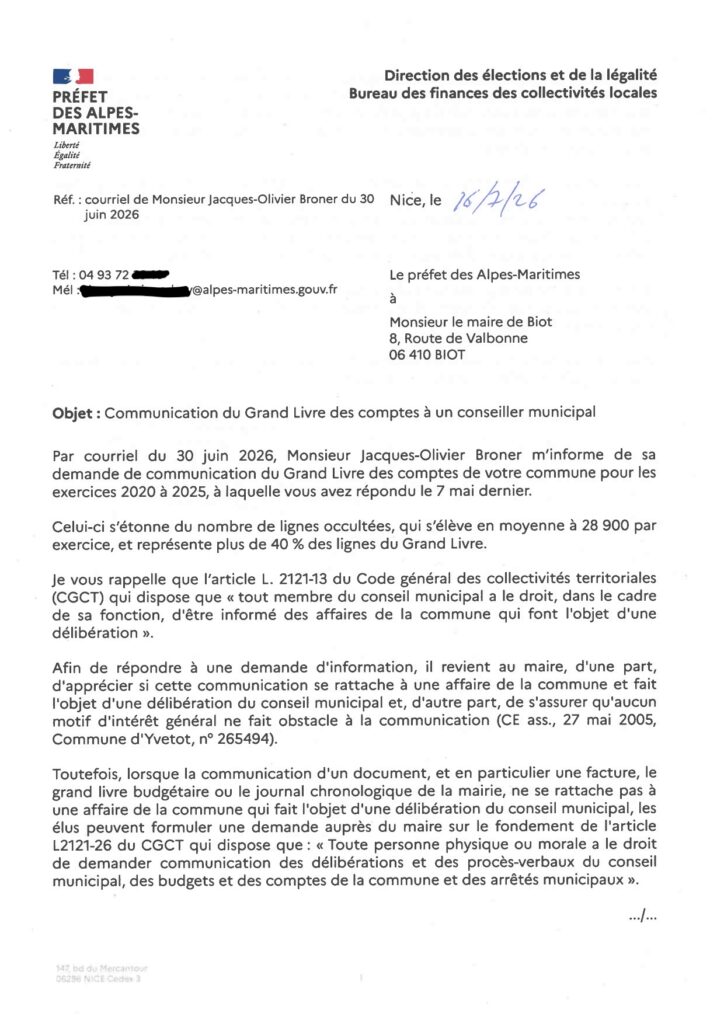
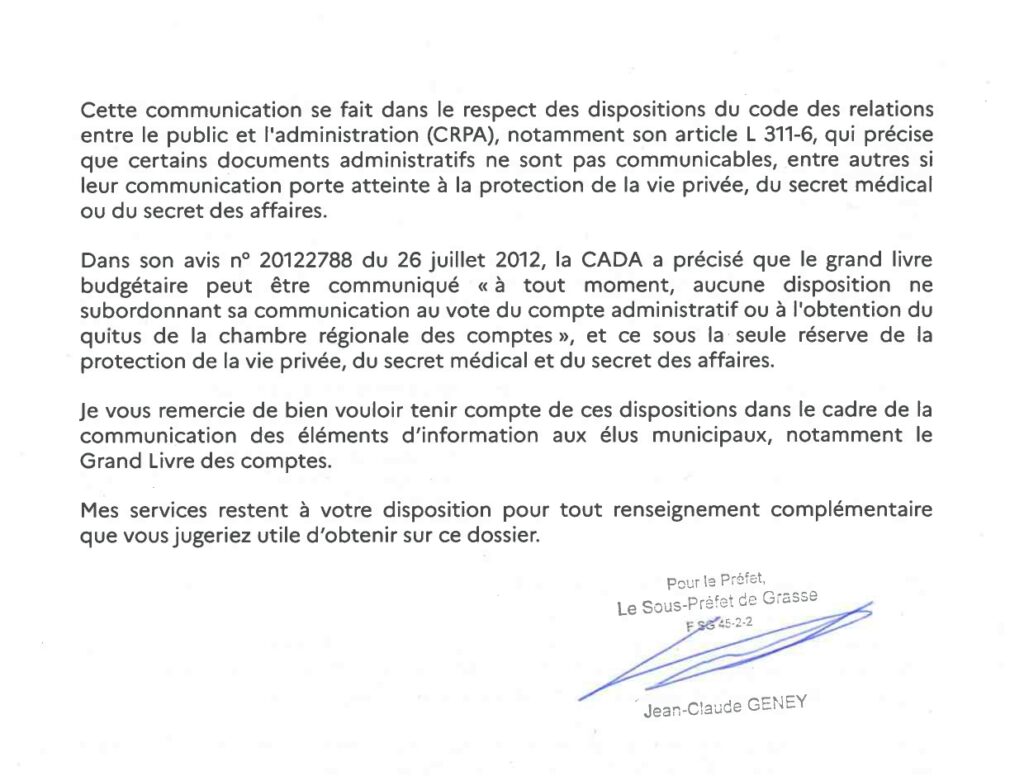
    Le préfet a donc été saisi. La sous-préfecture de Grasse a écrit au maire en rappelant les dispositions légales relatives à la communication des documents et en lui demandant d’en tenir compte, notamment pour le Grand Livre des comptes. Nous publions ci-dessous ce courrier dans son intégralité. La mairie de Biot, 2 mois après avoir reçu ce courrier et plus de 5 mois après la demande initiale, n’a toujours pas communiqué le Grand Livre en levant les caviardages injustifiés.
    Ce chiffre de 167 679 occultations n’est pas une anecdote, c’est un symptôme qui s’inscrit à Biot dans une série de pratiques qui compliquent le contrôle de l’action municipale.

    L’OPACITÉ BUDGÉTAIRE : QUAND LES MAUVAISES PRATIQUES S’ACCUMULENT

    De manière générale, l’opacité budgétaire peut résulter de plusieurs pratiques qui, mises bout à bout, rendent le contrôle citoyen et celui de l’opposition particulièrement difficile.

    La complexité technique comme rempart. La nomenclature comptable des collectivités est suffisamment complexe pour décourager l’examen par les citoyens. A Biot, en conseil municipal, c’est la course pour faire défiler des dizaines de documents très vite, rendant difficile le fait de s’y arrêter.

    Le monopole de l’information. Dans beaucoup de communes le maire communique les chiffres dans un magazine municipal. Chez nous c’est Biot Infos, qui n’est pas un media d’information, mais un support promotionnel. Les informations qui y sont publiées présentent naturellement l’action municipale sous un jour favorable. Le chapitre Biot Un Vrai de notre blog en fait la démonstration..

    La normalisation par l’usage. Quand une pratique opaque perdure sur plusieurs mandats, elle finit par apparaître comme la norme plutôt que comme un choix politique. D’ailleurs quand l’opposition à Biot a demandé le Grand Livre, la majorité, étonnée, a répondu en séance de commission des finances « mais… on ne nous l’a jamais demandé« .

    Les « obstacles » techniques. Certaines pratiques de présentation ou de communication rendent le contrôle plus difficile.

    • Le libellé générique ou vide. Des écritures enregistrées sous des intitulés du type « divers », « prestations diverses », « régularisation », qui ne permettent pas d’identifier l’objet réel de la dépense.
    • Le regroupement excessif de lignes. Fusionner plusieurs opérations distinctes sous une seule écriture agrégée, ce qui dilue la traçabilité individuelle de chaque dépense (par exemple pour les événements et fêtes, comme les Templiers).
    • La communication tardive ou incomplète des documents. Répondre aux demandes d’accès au-delà des délais légaux, ou en fournissant des extraits partiels, voire ne pas y répondre. Nous y sommes confrontés à Biot : quatre mois après demandes et relances, le groupe « Pour Biot, Il Est Temps » est toujours en attente de factures précises concernant les Templiers et des prestations d’impression.
    • Le calendrier minimaliste des séances. Transmettre les documents dans les délais légaux, mais suffisamment tard pour rendre leur analyse approfondie particulièrement difficile avant le vote. Ou ne pas transmettre en amont des commissions les documents qui doivent pourtant y être discutés et votés. Le 11 septembre 2026 par exemple, en commission Education, Petite Enfance, Loisirs et Jeunesse, trois sujets ont été soumis au vote sans qu’aucun contenu n’ait été communiqué en amont, ni même distribué en séance. En clair, on vous demande de voter pour un texte que vous n’avez pas examiné.
    • L’absence d’annexes explicatives suffisamment objectives. Présenter des chiffres bruts sans les rapports d’analyse, tableaux de bord ou notes explicatives qui permettraient d’en comprendre la portée. Ou alors le faire avec des notes incomplètes qui n’éclairent pas ou qui « vendent » un budget, plutôt que l’expliquer (lire ici).
    • La publication insuffisante des documents et outils de transparence. Ne pas publier, ou publier de façon incomplète, les documents et informations dont les textes prévoient la publication (marchés publics, annexes, PV divers et variés…).

    Aucune de ces pratiques, prise isolément, ne constitue nécessairement une fraude. C’est leur accumulation et leur répétition qui peuvent transformer une gestion simplement perfectible en une gestion opaque.

    L’OPACITE EST UNE CONFISCATION DU DEBAT DEMOCRATIQUE

    Le conseil municipal est censé être le lieu où des choix contradictoires s’affrontent sur la base de faits partagés. Si les faits eux-mêmes sont inaccessibles ou déformés, les habitants assistent à un simulacre de contradiction.

    Elle inverse la charge de la preuve. Dans une gestion transparente, c’est à l’exécutif de démontrer la bonne utilisation des deniers publics. Dans une gestion opaque, c’est à l’opposition ou aux citoyens de prouver qu’il y a un problème — avec des moyens d’investigation dérisoires face à ceux de l’administration. Cela demande beaucoup d’opiniâtreté et de niveau.

    Elle réduit les possibilités de contrôle. Moins une décision ou une dépense est documentée et accessible, plus il devient difficile pour les élus comme pour les citoyens d’en vérifier la régularité, la pertinence et l’efficacité.

    Elle nourrit la défiance généralisée envers les institutions. Chaque scandale de gestion locale opaque alimente un climat plus large de suspicion envers l’ensemble des élus, y compris ceux qui gèrent honnêtement. L’opacité de quelques-uns coûte cher à la crédibilité de tous.

    Elle prive les habitants d’un droit fondamental. Le droit d’accès aux documents administratifs n’est pas une faveur : le Code des relations entre le public et l’administration garantit, sous réserve des secrets légalement protégés, l’accès aux documents administratifs détenus par l’administration. Une commune qui rend ce droit inopérant dans les faits, même sans jamais le contester dans les textes, viole l’esprit de la loi tout en respectant sa lettre.

    NOUS NE NOUS RESIGNONS PAS A CE MANQUE DE RESPECT A L’EGARD DES CITOYENS

    La tentation est de dénoncer avec force l’ampleur du problème. Mais il faut faire plus. C’est pourquoi nous avons choisi concrètement de documenter au maximum (typologie, montants concernés, périodes), formaliser des demandes d’accès aux documents dans le cadre légal, solliciter la CADA, la chambre régionale des comptes, le Préfet, et surtout de rendre ce travail lisible pour les habitants.

    L’opacité n’est pas une fatalité. Elle se combat avec des outils simples : le droit, la persévérance et la pédagogie.
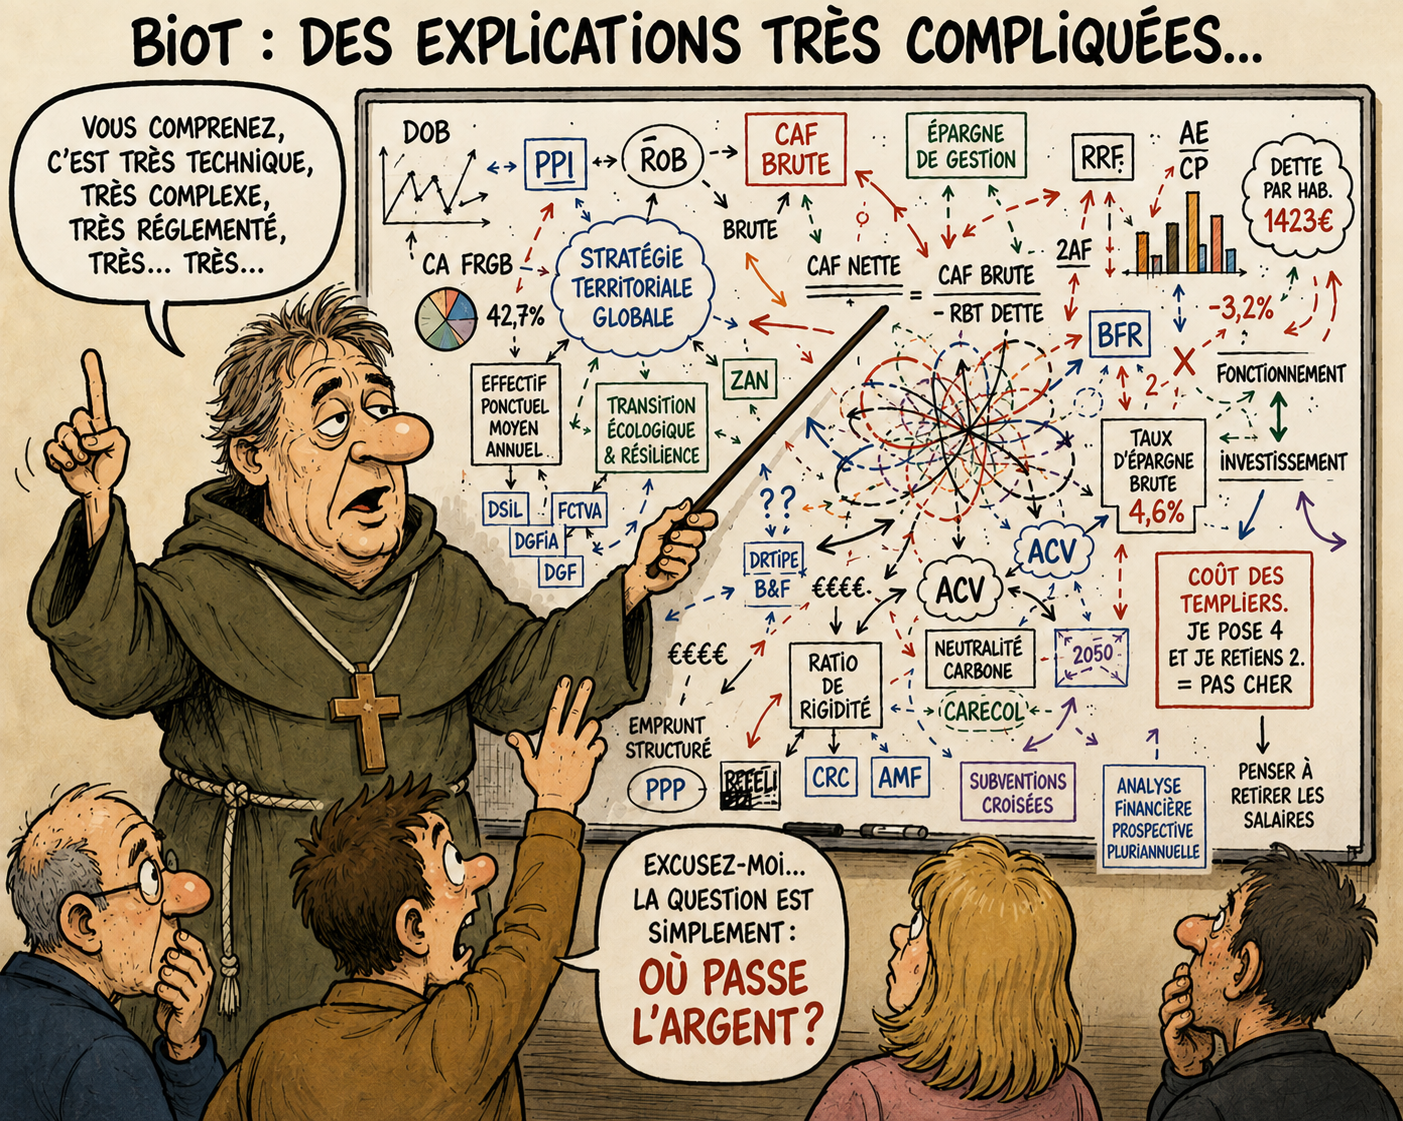
  • Comprendre le budget municipal (à lire absolument)

    Comprendre le budget municipal (à lire absolument)

    Fonctionnement, investissement, CAF, épargne : les quatre mots qui disent si votre commune est bien tenue.

    Un budget municipal, ce n’est pas réservé aux initiés. C’est la traduction chiffrée d’une politique : ce que la commune choisit de payer tous les jours, et ce qu’elle choisit de construire pour demain. Une fois qu’on a compris quatre notions — fonctionnement, investissement, CAF brute et CAF nette — on peut lire n’importe quel budget communal en dix minutes, et surtout, on peut juger s’il est bien géré ou s’il navigue à vue.

    Deux budgets, deux logiques

    Le budget d’une commune se divise en deux sections qui obéissent à des règles différentes et ne doivent jamais être confondues. Le budget de fonctionnement, et le budget d’investissement.

    La section de fonctionnement : le quotidien

    C’est l’argent qui fait tourner la commune au jour le jour. Elle regroupe :

    • les recettes récurrentes : impôts locaux, dotations de l’État, taxes et revenus divers (paiement de la cantine, des cours à l’EAC…) ;
    • les dépenses récurrentes : salaires des agents municipaux, entretien des bâtiments et de la voirie, énergie, fournitures, subventions aux associations, intérêts de la dette…

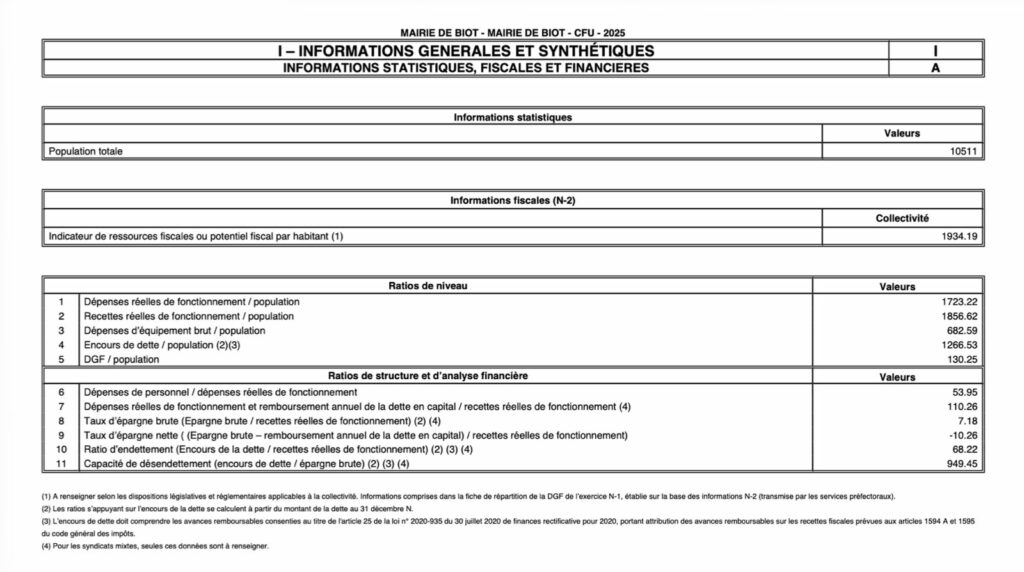
    Ce sont des dépenses qui reviennent chaque année, comme le loyer et les courses d’un ménage. Elles ne créent pas de patrimoine : elles font simplement fonctionner la machine. A Biot, pour donner des ordres d’idée, on parle d’environ 20 millions de recettes, dont le quart vient des entreprises de Sophia (« la manne » comme l’appelle à juste titre l’adjoint aux finances, M. Peigne). Nous sommes 10.000 habitants, ce qui fait 2.000€ par habitant, un peu moins en réalité, 1 857€. Mais c’est tout de même largement au dessus de la moyenne nationale : nous sommes parmi les communes les plus favorisées de France.

    La section d’investissement : le long terme

    C’est l’argent qui transforme durablement la commune. Elle regroupe :

    • les recettes d’investissement : emprunts, subventions d’équipement, cessions de patrimoine ;
    • les dépenses qui créent ou renouvellent un actif : construction d’une école, réfection d’une route, achat de matériel durable ; ainsi que le remboursement du capital de la dette.

    C’est l’équivalent, pour un ménage, de l’achat d’un appartement ou de gros travaux : une dépense engagée une fois, mais qui a une valeur et une durée de vie de plusieurs années, voire décennies.

    La règle d’or : l’équilibre, mais pas n’importe lequel

    La loi impose que chaque section soit votée à l’équilibre, recettes égales dépenses. Mais un budget peut être équilibré sur le papier et rester mal géré. Une commune peut présenter un budget comptablement équilibré tout en voyant ses marges financières se dégrader fortement. Pour qu’une commune conserve de véritables marges de manœuvre, ses recettes de fonctionnement doivent rester suffisamment supérieures à ses dépenses pour dégager une épargne permettant de financer une partie des investissements.

    Une commune qui doit recourir massivement à l’emprunt faute d’autofinancement suffisant reporte une partie de la facture sur les exercices futurs (en clair sur les suivants, c’est une sorte d’égoïsme politique).

    C’est là qu’intervient l’indicateur le plus révélateur de la santé financière d’une commune, rarement expliqué aux habitants : la capacité d’autofinancement, la CAF.

    La CAF : le pont entre le quotidien et l’avenir

    La CAF mesure ce qu’il reste, une fois les dépenses de fonctionnement payées, pour financer les investissements sans avoir à emprunter davantage. C’est « le résultat », la différence entre les recettes et les dépenses de fonctionnement, l’équivalent d’une épargne mensuelle pour un ménage : ce qui reste sur le compte courant une fois le loyer, les courses et les factures réglés.

    CAF brute

    La CAF brute se calcule simplement :

    CAF brute = recettes réelles de fonctionnement − dépenses réelles de fonctionnement

    Elle mesure l’épargne dégagée par l’activité courante de la commune, avant tout remboursement de dette. Plus elle est élevée, plus la commune a de marges de manœuvre.

    CAF nette

    La CAF nette va plus loin : elle retire le remboursement du capital de la dette, qui est une dépense obligatoire de l’année.

    CAF nette = CAF brute − remboursement du capital de la dette

    C’est la CAF nette qui dit la vérité : c’est l’argent réellement disponible pour investir sans recourir à un nouvel emprunt. Une CAF nette faible ou négative signifie que l’épargne dégagée par le fonctionnement ne suffit pas, à elle seule, à couvrir le remboursement annuel du capital de la dette — un signal d’alerte que tout élu, majorité comme opposition, devrait surveiller en priorité. Et quand on divise cette CAF nette par les recettes de l’année, on obtient le fameux taux d’épargne nette, excellent indicateur de la santé financière d’une commune.

    Biot en 2025 : ça va mal

    Le compte financier unique 2025, qui retrace les dépenses et recettes réellement exécutées, a été présenté en conseil municipal et approuvé par les élus de la majorité le 29 avril 2026. Il constate un taux d’épargne nette négatif de -10,26%. C’est très faible.

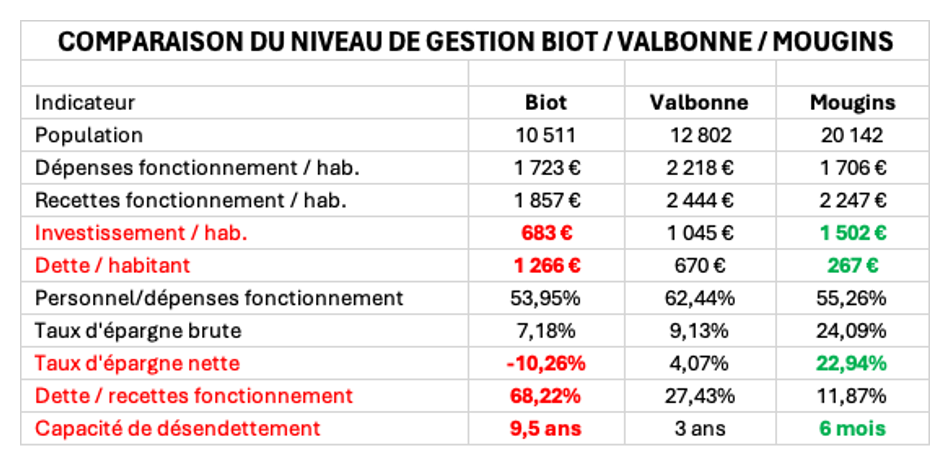
    La comparaison (visuel en fin d’article) avec nos voisins est impressionnante. Pour 2025, Valbonne est à 4,07% et Mougins à 22,94%. Biot à -10,26%. Mougins a des dépenses de fonctionnement par habitant similaires aux nôtres, des recettes par habitant supérieures de 21%, mais un investissement 2 fois plus important, une dette 4 fois plus faible, et un taux d’épargne nette sans commune mesure avec le nôtre. Par ailleurs notre capacité de désendettement est de 9,5 ans, alors qu’il est de 6 mois à Mougins. En clair, Mougins fonctionne avec des recettes par habitant un peu supérieures aux nôtres, mais investit 2 fois plus par habitant que Biot, tout en étant 4 fois moins endetté.

    Si l’on confronte le taux d’épargne nette de –10,26 % constaté à Biot en 2025 aux dernières données nationales disponibles, celles de 2024, ce niveau placerait Biot tout en bas du classement national des communes de sa strate. En 2024, pour toutes les communes de 10 000 à 20 000 habitants une seule faisait moins bien que -10,26% : Bandraboua (à Mayotte, par ailleurs sinistrée par le cyclone Chido en décembre 2024), avec -15,94%. Et sur les 523 communes de 10 à 20 000 habitants situées en seule France métropolitaine, aucune ne fait moins bien en 2024 que ce que Biot constate pour 2025. Vous pouvez consulter notre article complet à ce sujet ici.

    Biot en 2026 : on prévoit pire

    PosteMontant
    Recettes réelles de fonctionnement20 008 492 €
    Dépenses réelles de fonctionnement18 493 672 €
    = CAF brute1 514 820 €
    − Remboursement du capital de la dette3 725 618 €
    = CAF nette– 2 210 798 €

    Pour 2026, la prévision de la mairie (les chiffres du tableau ci-dessus sont extraits du prévisionnel édité par la mairie, et voté en conseil municipal, cf lien ci-dessous) est sans appel : la CAF brute de Biot apparaît à 1.5 million, mais surtout la CAF nette serait négative : -2,21 millions. Le taux d’épargne nette passerait donc à -11,05%. Il se dégrade. C’est un mauvais message. Il montre aux banques et aux institutions nos limites. Il y a 3 ans la CAF brute était de 4 millions, elle serait en 2026 de 1.5 million. La trajectoire de Biot est mauvaise et montre que les marges d’autofinancement de la commune sont très faibles.

    Il faut regarder les bons indicateurs

    Au risque de nous répéter, un budget en équilibre comptable ne dit rien sur la qualité de la gestion. Une commune peut parfaitement voter un budget équilibré chaque année tout en laissant filer sa CAF nette vers zéro, ou pire, vers le négatif. Dans les faits, la marge de manœuvre disparaît, et la facture attend le prochain mandat. C’est ce qui se passe, chez nous, dès la première année de ce nouveau mandat.

    C’est pour cela que la CAF, brute et nette, fait partie des indicateurs essentiels suivis pour apprécier la santé financière d’une commune. Elle répond à une question simple, et essentielle : la commune vit-elle selon ses moyens, ou vit-elle à crédit ?

    Ce que ça change pour les Biotois

    Comprendre ces mécanismes, ce n’est pas un exercice de technicien. C’est un outil de vigilance citoyenne. Une commune qui gère bien son fonctionnement dégage de l’épargne, investit sans s’étrangler, et garde des marges pour l’imprévu. Une commune qui gère mal son fonctionnement voit sa CAF s’effondrer, s’endette pour compenser, et transmet la facture aux mandats suivants — pendant que ses habitants, eux, n’ont accès qu’à un budget voté « à l’équilibre », en apparence irréprochable.

    Car la dette devra toujours être remboursée par les ressources futures de la commune : le remboursement du capital doit être couvert par des ressources propres, sans pouvoir compter sur de nouveaux emprunts. Aussi, il est important de savoir sur quoi on investit, pour quoi, pour quel résultat. Est il plus important d’avoir une maison du verre qui va couter 5.6 millions, et des centaines de milliers d’euros de fonctionnement par an, ou ne faut il pas mieux augmenter les dotations du CCAS (subvention annuelle de la mairie de 350 000€/an, alors que Valbonne, avec 12 800 habitants -soit 20% de plus que Biot- y affecte le double), créer une maison des jeunes, investir dans les liaisons entre les quartiers, revitaliser le village et le commerce de St Philippe, et, qui plus est, économiser de l’argent ?

    Quand un compte administratif est présenté en conseil municipal, une question suffit à distinguer une gestion saine d’une gestion en trompe-l’œil : quelle est l’évolution de la CAF nette sur les derniers exercices ? La réponse à cette seule question en dit souvent plus que des heures de débat.

    Ci-dessous, en lien et téléchargement, le dernier compte administratif (le CFU, c’est à dire le réel constaté) de 2025, ainsi que le prévisionnel (qu’on appelle « primitif ») de 2026, avec nos remarques. N’hésitez pas à faire les vôtres ou poser vos questions en commentaire. En visuel également, la comparaison de nos performances avec nos voisins

    Intégralité du compte financier unique de 2025 ici

    Intégralité du compte prévisionnel de 2026 ici

  • Le jeu des 7 erreurs de Biot Infos (n° de mai 2026)

    Le jeu des 7 erreurs de Biot Infos (n° de mai 2026)

    Biot Infos, Biot Un Faux…

    Un contributeur Biotois (merci à lui) nous a proposé l’idée suivante : faire un jeu des 7 erreurs avec le Biot Infos. Sept erreurs entre ce qui est écrit… et la vérité. Voici l’exercice pour le numéro de mai.

    Vous pouvez jouer de votre côté, mais si vous n’êtes pas patients ou que vous n’avez plus le magazine, voici la solution

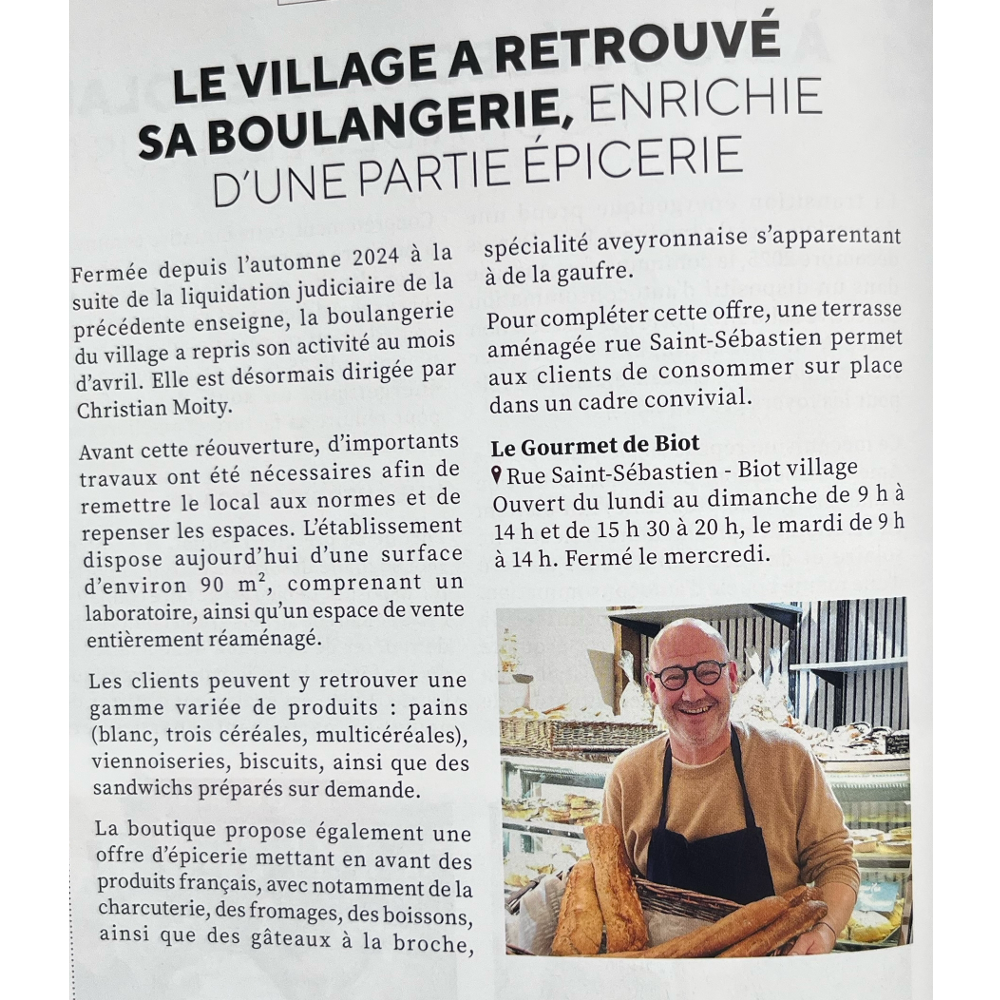
    ERREUR N°1 : boulangerie?

    Page 56. La Boulangerie enrichie… la trouvaille. Mais elle n’est pas enrichie de pain (ils ne pétrissent pas, ils réchauffent). En revanche il y a effectivement fromages et saucissons. Pourquoi pas. Le monsieur est sympathique, mais ce n’est pas une boulangerie. La boulangerie enrichie est à la boulangerie ce que l’information enrichie est à l’information. Finalement, ça n’en est pas. Au village on a attendu 2 ans… pour ne pas avoir de boulangerie.

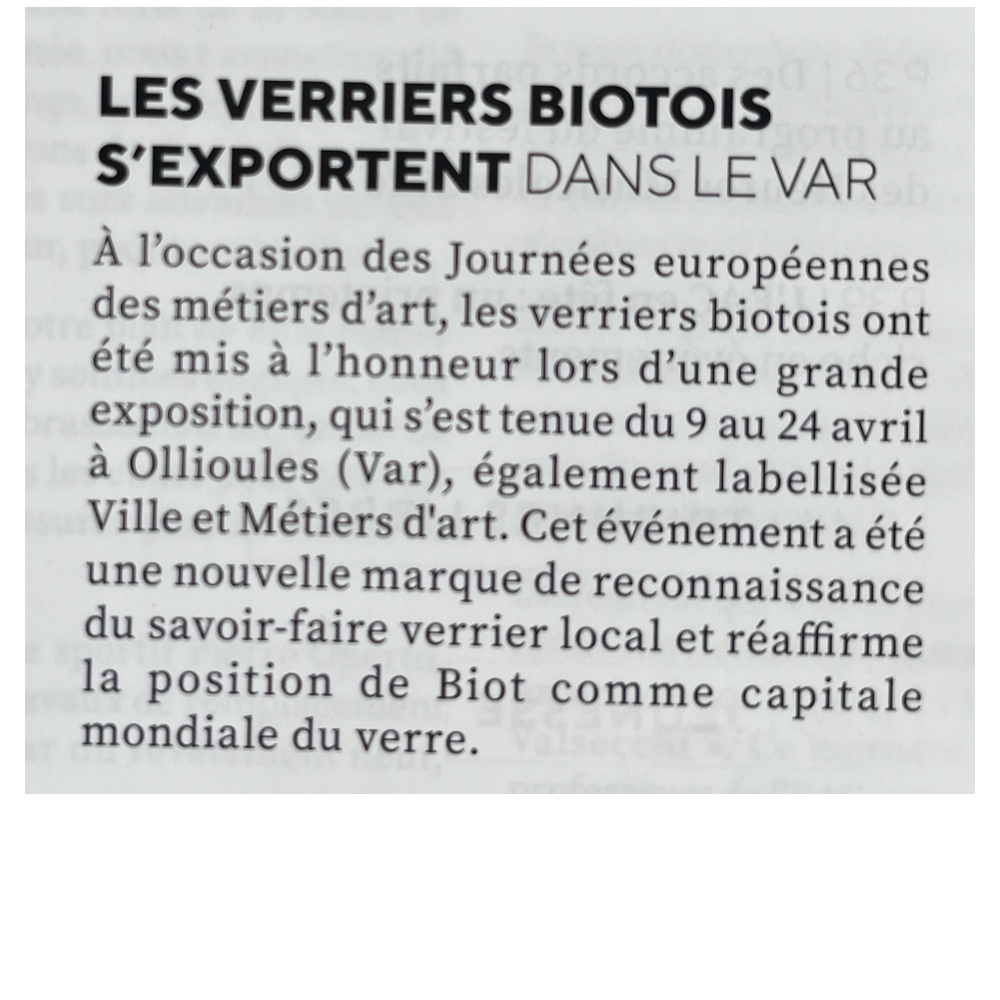
    ERREUR N°2 : capitale mondiale

    Page 4. « … réaffirme la position de Biot comme capitale mondiale du verre« . Murano, Corning, Tacoma, Baccarat… une activité économique des dizaines voire centaines de fois plus importantes qu’à Biot. Avec cet article, on est plutôt sur une capitale mondiale des chevilles qui enflent.

    ERREUR N°3 : le million !

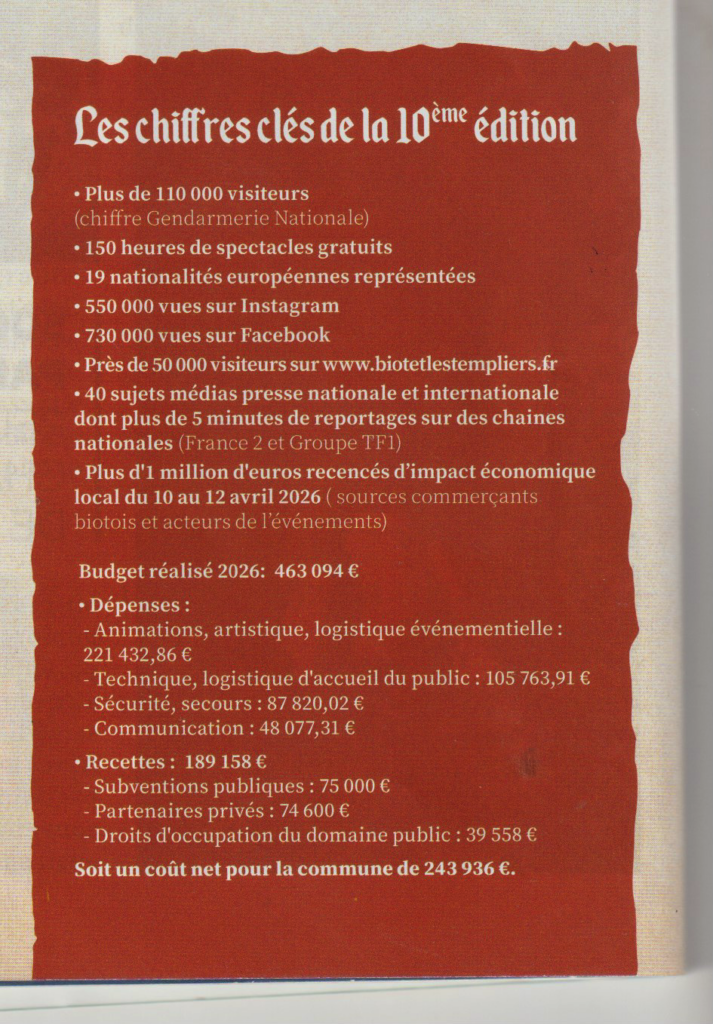
    Page 6. « Un million d’euros recencés d’impact économique… sources commerçants biotois et acteurs de l’événements« . Outre l’orthographe et la grammaire (« recensés », pas de « s » à événement au singulier), l’erreur est méthodologique : c’est le million. Un million d’euros d’impact économique. Comment est-il calculé ? Mystère. Ni échantillon, ni périmètre, ni mode de calcul. Enfin, la dernière erreur est le coût « réel » : même en prenant les chiffres ici annoncés, le total est faux (devinez dans quel sens) : 463 094-189 158 = 273 936 € (et pas 243). Pourtant les Templiers savaient compter.

    ERREUR N°4 : chapeau l’artiste

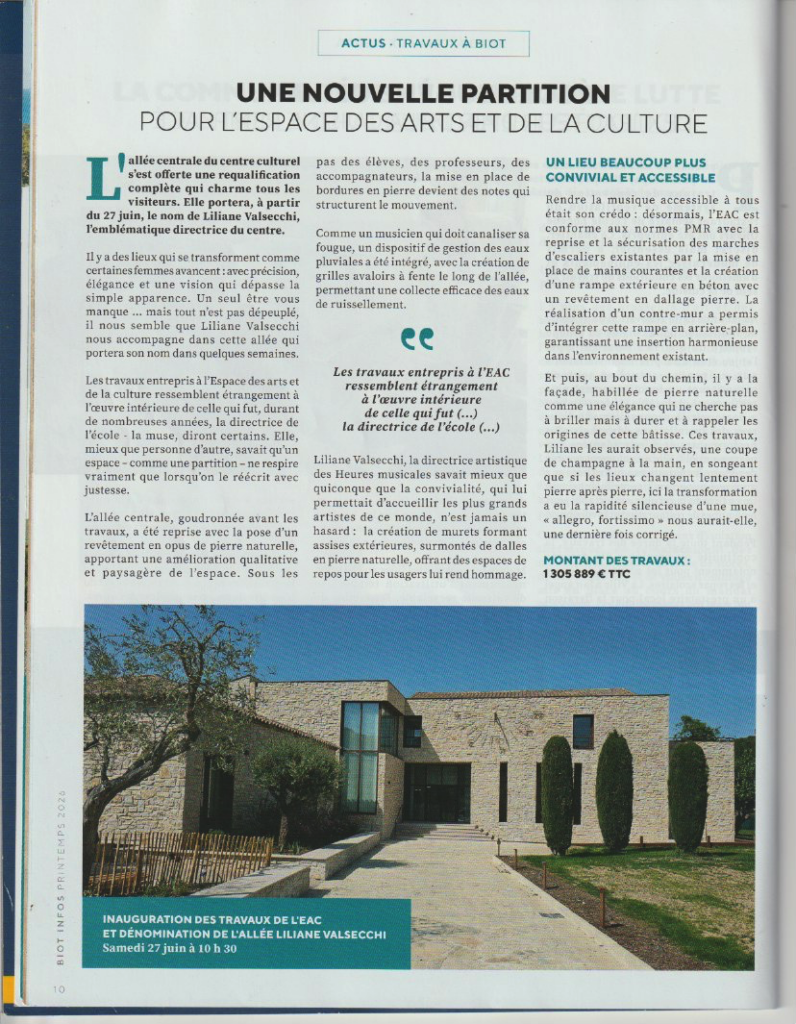
    Page 10. C’est la plus triste. Tous les élèves attendaient ce qui avait été promis : une isolation thermique par l’extérieur. Finalement c’est une rénovation esthétique qui a été faite (à l’heure pour les Templiers). Etait-ce le plan depuis le début? Dans l’article le mot « isolation » n’apparaît pas. Ce n’est pas digne. C’est surtout la nouvelle partition à 1.300.000€ pour le contribuable. Est ce que ces pierres séchées transformeront l’EAC en fournaise quand les températures monteront?

    ERREUR N°5 : on n’arrête pas le progrès (ni les autos)

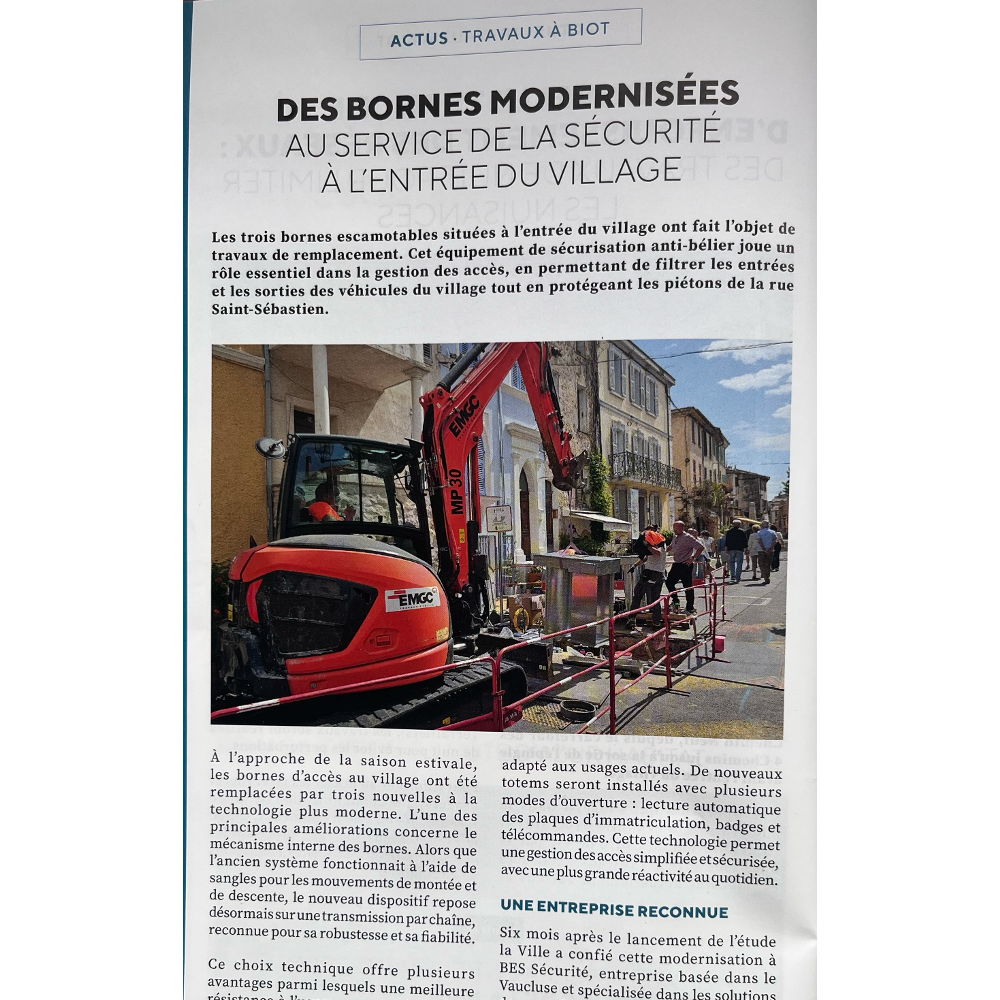
    Page 14. « Des bornes modernisées » = qui ne fonctionnent pas. « Une entreprise reconnue » en charge des travaux… En tous cas Biot Infos n’est pas reconnu pour la fiabilité de ses informations. Car il affirme que les bornes jouent leur rôle… alors que, au moment où est sorti ce Biot Infos, elles ne fonctionnaient pas. Début août : opérationnelles. Mi août : à nouveau HS…

    Erreur 6 : encore des places de plus en moins

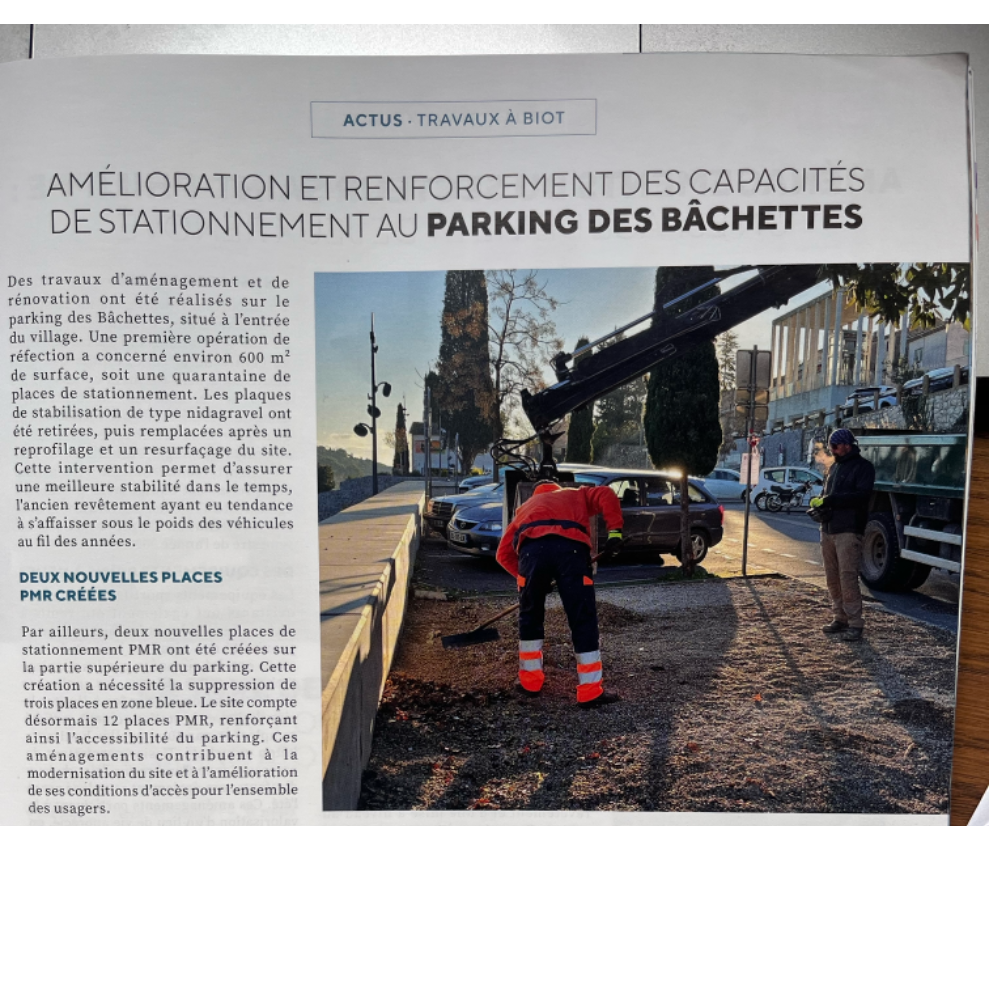
    Page 15. Le titre est « renforcement des capacités de stationnement« , mais ce n’est pas ce que dit l’article. Aucune création de place. Si… 2 places PMR, en supprimant 3 places existantes (l’ascenseur ne fonctionne pas, et les PMR ne peuvent pas monter de toutes façons). Donc on titre qu’on crée des places, alors que c’est faux. En revanche, la mairie a créé une 20aine de places pour le maire et ses proches collaborateurs (la barrière rouge), QUI RESTENT INOCCUPEES LE SOIR ET LE WEEK-END.

    ERREUR N°7 : que d’eau que d’eau

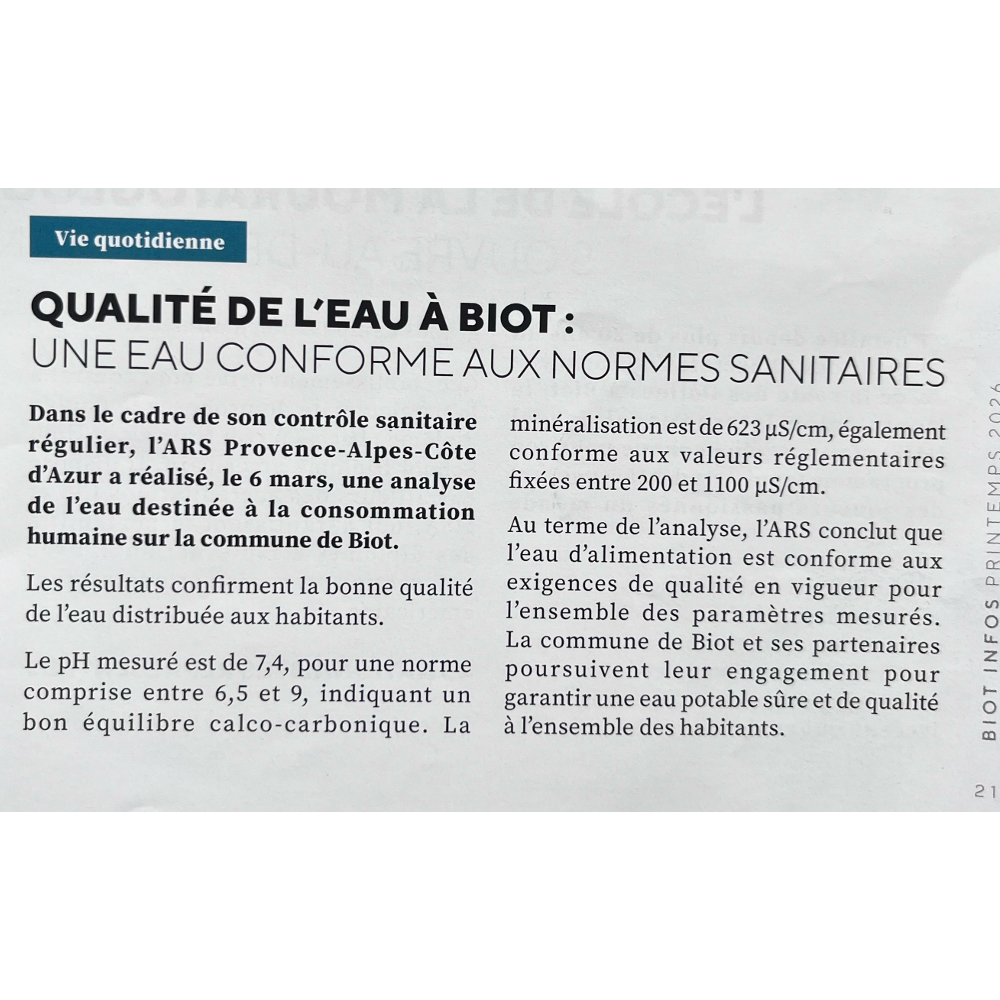
    Page 21. De nombreux Biotois connaissent ces épisodes d’eau blanche, trouble ou marron, abondamment documentés et commentés, notamment dans le groupe “Tu sais que tu viens de Biot”. Une eau présentée comme irréprochable dans Biot Infos, mais qui suscite interrogations et inquiétudes (il aurait fallu en parler, a minima)

    Merci pour ce jeu des 7 erreurs de la vérité. Vous aussi vous pouvez nous envoyer vos remarques sur Biot Infos, commenter les articles, écrire vos propres articles qui rétablissent les faits (nous les publierons dans paroles de Biotois) ou inventer d’autres jeux qui vont avec..